L’IA comptabilité automatise la saisie de factures, le rapprochement bancaire, la détection de fraudes et l’analyse prédictive de trésorerie. Ce guide chiffre les gains réels pour les PME, pose les limites juridiques et RGPD, et explique ce qui reste obligatoirement humain.
La comptabilité d’une PME, c’est entre 15 et 40 % du temps administratif d’un dirigeant ou d’une assistante de direction. La saisie manuelle des factures, le lettrage des comptes, le suivi de trésorerie : des tâches répétitives, exposées à l’erreur, et pourtant indispensables pour piloter.
L’IA ne supprime pas ces tâches du jour au lendemain. Elle les absorbe progressivement, poste par poste, avec des gains mesurables à chaque étape. Ce guide part de la mécanique réelle des outils, pas de leurs fiches marketing.
En bref
- OCR et saisie automatisée : l’IA extrait les données d’une facture en moins de 10 secondes, contre 3 à 5 minutes en saisie manuelle, avec un taux de reconnaissance supérieur à 95 % sur des formats structurés.
- Rapprochement bancaire : les algorithmes d’appariement atteignent 80 à 90 % de transactions réconciliées sans intervention humaine sur des volumes de 500 à 5 000 lignes par mois.
- Détection d’anomalies et de fraudes : le deep learning signale les écarts statistiques sur les écritures, avec un taux de détection de 70 à 85 % selon la qualité des données historiques.
- Analyse prédictive de trésorerie : les modèles IA projettent les flux sur 4 à 12 semaines avec une précision de ±8 à 15 % selon la régularité des données d’entrée.
- Limites non négociables : la validation légale, la signature des déclarations fiscales et la responsabilité juridique restent obligatoirement humaines, quels que soient les outils déployés.
Au sommaire
- Qu’est-ce que l’IA en comptabilité ? Définition, chiffres clés et cas d’usage
- OCR et saisie comptable automatisée : comment l’IA élimine la ressaisie des factures
- Rapprochement bancaire automatisé : mécanique de l’IA et gains de temps mesurés
- Détection d’anomalies et de fraudes : ce que peuvent et ne peuvent pas les algorithmes
- Analyse prédictive, prévision de trésorerie et analyse de bilan par l’IA
- Quelle IA choisir pour la comptabilité de sa PME ? Panorama et critères de ROI
- ChatGPT et l’IA générative en comptabilité : ce que GPT-4 peut réellement faire
- Limites, RGPD et rôle du comptable : ce qui reste sous contrôle humain
- IA comptabilité : l’erreur qui coûte le plus cher
Qu’est-ce que l’IA en comptabilité ? Définition, chiffres clés et cas d’usage
L’IA en comptabilité désigne l’ensemble des technologies : OCR, apprentissage automatique, traitement du langage naturel (NLP) : qui automatisent la lecture des documents financiers, le traitement des écritures et l’analyse des données.
Ce n’est pas une nouveauté conceptuelle. Ce qui change en 2026, c’est la maturité des modèles de deep learning capables de traiter des factures non structurées, des relevés bancaires multi-formats et des données historiques incomplètes, sans entraînement préalable lourd.
Les cinq cas d’usage qui couvrent 90 % de la valeur disponible pour une PME sont les suivants :
- Extraction de données de factures : l’OCR couplé à un modèle de classification identifie fournisseur, montant, TVA, date d’échéance et numéro de bon de commande sur des formats variés.
- Rapprochement bancaire automatique : l’algorithme associe chaque transaction du relevé à la facture ou à l’écriture correspondante sans intervention manuelle.
- Détection d’anomalies et de fraudes : le modèle compare chaque écriture à la distribution historique des écritures similaires et signale les écarts statistiques.
- Analyse prédictive de trésorerie : la série temporelle des encaissements et décaissements passés alimente un modèle qui projette les flux futurs à court terme.
- Aide à la décision comptable : les chatbots comptables et agents IA répondent aux questions sur les écritures, génèrent des rapports de bilan et suggèrent des imputations de comptes.
Ces cinq usages ne sont pas également matures. L’OCR et le rapprochement bancaire sont industrialisés. La prévision de trésorerie et l’aide à la décision restent dépendantes de la qualité des données historiques disponibles dans la PME.
Temps de saisie par facture
−80 %
De 3-5 min en manuel à 30-45 sec avec OCR et validation
Rapprochements réussis sans touche humaine
85 %
Sur des volumes de 500 à 5 000 transactions/mois
Retour sur investissement moyen
4-9 mois
Pour une PME de 50 à 150 factures/mois selon l’outil choisi
OCR et saisie comptable automatisée : comment l’IA élimine la ressaisie des factures
La saisie comptable automatisée repose sur deux couches technologiques distinctes. La première est l’OCR, ou reconnaissance optique de caractères : elle convertit le scan ou le PDF d’une facture en données textuelles exploitables. La seconde est un modèle de deep learning entraîné à identifier la structure sémantique du document, quel que soit son format.
Un OCR de première génération lisait des champs fixes. Un modèle de deep learning moderne identifie le montant HT même si la colonne s’appelle «montant hors taxe», «net commercial» ou «base imposable» selon le fournisseur.
Les chiffres disponibles sur les outils actuellement déployés chez les PME françaises :
- Taux de reconnaissance : supérieur à 95 % sur des factures structurées (PDF typographique), entre 80 et 90 % sur des scans photographiques de mauvaise qualité.
- Temps de traitement : 10 à 30 secondes par document pour l’extraction, puis 15 à 30 secondes de validation humaine sur les champs incertains : contre 3 à 5 minutes de saisie manuelle intégrale.
- Taux d’erreur résiduel : 1 à 3 % sur les données extraites automatiquement, contre 3 à 8 % en saisie manuelle (données issues des benchmarks publiés par Dext et Rossum sur leur base clients).
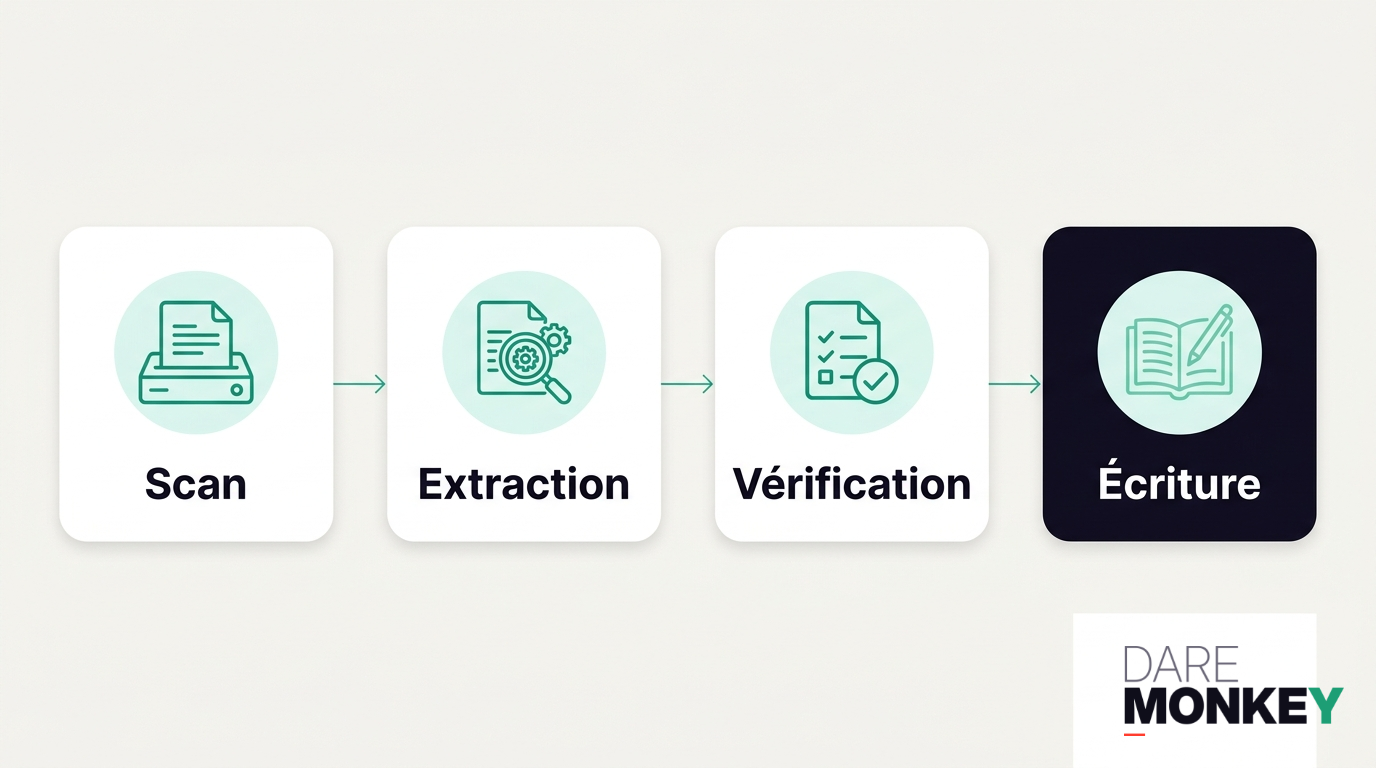
Le flux de traitement se déroule en quatre temps : scan ou réception du PDF, extraction des champs par le modèle OCR+IA, vérification humaine des champs marqués en incertitude, puis création automatique de l’écriture comptable dans le logiciel de gestion.
Pour une PME qui traite 100 factures fournisseurs par mois, le passage à l’OCR IA représente un gain de 5 à 7 heures mensuelles de saisie brute, avant même d’aborder le rapprochement.
La limite technique à connaître avant de choisir un outil : la qualité de l’extraction dépend directement de la qualité du document source. Une photo de facture prise en angle avec un smartphone dans un éclairage défavorable peut descendre à 60 % de reconnaissance, ce qui génère plus de corrections manuelles que ça n’en économise.
Rapprochement bancaire automatisé : mécanique de l’IA et gains de temps mesurés
Le rapprochement bancaire consiste à associer chaque ligne du relevé de compte à une écriture comptable existante : facture client encaissée, règlement fournisseur émis, note de frais remboursée. En manuel, un comptable passe en moyenne 3 à 8 heures par mois sur cette tâche pour une PME de 50 salariés.
L’algorithme d’appariement IA fonctionne par similarité multi-critères. Il compare simultanément le montant (avec tolérance sur les arrondis et les décimales), la date de valeur, la référence de virement et le libellé de l’émetteur. Chaque paire reçoit un score de confiance ; au-dessus d’un seuil paramétrable, l’association est validée automatiquement.
Les performances observées en conditions réelles :
- Taux de rapprochement automatique : 80 à 90 % des transactions sans intervention humaine, sur des volumes de 500 à 5 000 lignes par mois.
- Transactions résiduelles : 10 à 20 % nécessitent une action manuelle, principalement sur les paiements partiels, les virements groupés et les libellés non normalisés.
- Gain de temps mensuel : entre 2 et 5 heures pour une PME de 50 à 100 personnes, selon la diversité des flux bancaires.
La mécanique s’améliore dans le temps. Plus l’algorithme traite de transactions de la même entreprise, plus il apprend les patterns de libellés spécifiques à ses fournisseurs et clients. Les 6 premiers mois sont toujours les moins performants.
Un point souvent sous-estimé : le rapprochement automatisé ne résout pas le problème des paiements sans référence. Un virement bancaire avec un libellé générique («paiement factures octobre») et plusieurs factures ouvertes du même montant chez le même fournisseur bloque l’algorithme aussi sûrement qu’un humain débutant.
La normalisation des références de virement en amont, côté client et côté fournisseur, conditionne directement le taux de rapprochement automatique obtenu. C’est une contrainte organisationnelle, pas technique.
Détection d’anomalies et de fraudes : ce que peuvent et ne peuvent pas les algorithmes
La détection d’anomalies comptables par deep learning fonctionne sur un principe statistique simple : l’algorithme apprend la distribution normale des écritures d’une entreprise (montants typiques, fréquences, contreparties habituelles, horaires de saisie) et signale les écritures qui s’en écartent significativement.
Les cas d’usage concrets pour une PME :
- Factures en doublon : même montant, même fournisseur, dates proches : le modèle détecte avec une précision supérieure à 98 % sur ce cas précis.
- Fournisseurs fantômes : coordonnées bancaires modifiées récemment sur un fournisseur existant, ou nouveau fournisseur avec des patterns de facturation atypiques.
- Notes de frais aberrantes : montant hors plafond habituel, catégorie inhabituelle pour le salarié concerné, date de week-end ou de jour férié.
- Virements inhabituels : montant élevé vers un IBAN jamais utilisé, hors des horaires habituels de validation.
Les performances globales sur des données d’entreprise de taille PME :
- Taux de détection : 70 à 85 % des anomalies réelles sont signalées, selon la richesse et la cohérence des données historiques disponibles.
- Faux positifs : 5 à 15 % des alertes levées correspondent à des opérations légitimes mais inhabituelles (premier achat auprès d’un fournisseur stratégique, paiement exceptionnel).
La limite principale des algorithmes de détection de fraude en PME : ils sont entraînés sur des distributions statistiques, pas sur une compréhension du contexte métier. Une acquisition exceptionnelle, un paiement d’acompte sur un chantier inhabituel ou une note de frais de déplacement international peuvent déclencher autant d’alertes qu’une vraie tentative de fraude.
Un taux de faux positifs élevé fatigue l’équipe comptable qui finit par ignorer les alertes. La calibration du seuil d’alerte est donc aussi importante que le modèle lui-même, et elle demande une intervention humaine qualifiée au démarrage.
Analyse prédictive, prévision de trésorerie et analyse de bilan par l’IA
C’est ici que l’IA comptable sort de l’automatisation administrative pour entrer dans le pilotage financier. Et c’est la frontière que la plupart des PME n’ont pas encore franchie.
La prévision de trésorerie par IA repose sur des séries temporelles. L’algorithme ingère 12 à 24 mois de flux bancaires historiques, les encours de créances clients, les échéanciers fournisseurs et les données de facturation en cours. Il produit une projection sur 4 à 12 semaines.
Exemple concret : une PME de services B2B avec 40 clients récurrents, des cycles de facturation mensuels et des délais de paiement moyens de 45 jours. En alimentant un outil comme Pennylane avec 18 mois de données bancaires synchronisées, le modèle projette les flux hebdomadaires avec une précision de ±10 à 15 % sur un horizon de 8 semaines. Sur un horizon de 4 semaines, la précision monte à ±5 à 8 %.
Ce niveau de précision permet de détecter un risque de tension de trésorerie 3 à 6 semaines avant qu’il ne devienne critique, contre une détection en temps réel (ou tardive) en mode manuel.
Sur l’analyse de bilan, les agents IA comptables commencent à proposer des lectures automatiques : ratios de liquidité, évolution du besoin en fonds de roulement, comparaison aux exercices précédents. Ces analyses restent des synthèses de données structurées, pas un avis d’expert-comptable. Mais elles réduisent le temps de préparation des réunions de pilotage de 2 à 3 heures par trimestre.
Infographie
Gains IA comptabilité par cas d’usage
OCR et saisie automatisée
−80 % de temps de saisie par facture, taux d’erreur résiduel de 1 à 3 % contre 3 à 8 % en manuel
Rapprochement bancaire
85 % de transactions réconciliées sans touche humaine, gain de 2 à 5 heures par mois
Détection de fraudes
70 à 85 % des anomalies détectées, 5 à 15 % de faux positifs selon la qualité des données
Analyse prédictive de trésorerie
Projection sur 4 à 12 semaines avec une précision de ±5 à 15 %, détection des tensions 3 à 6 semaines en avance
Quelle IA choisir pour la comptabilité de sa PME ? Panorama et critères de ROI
Quatre outils concentrent la majorité des déploiements chez les PME françaises. Voici ce qu’ils font réellement, leur positionnement tarifaire et le ROI observable :
- Pennylane : logiciel comptable complet avec synchronisation bancaire, saisie OCR, rapprochement et prévision de trésorerie intégrée. Tarif autour de 50 à 100 € par mois selon le volume. ROI observable en 4 à 6 mois pour une PME de 80 à 150 factures mensuelles. Point fort : l’interface collaborateur/expert-comptable en temps réel. Limite : l’IA de trésorerie demande au moins 12 mois de données synchronisées pour être fiable.
- Dext (ex-Receipt Bank) : spécialiste de la capture et de l’extraction de documents (factures, notes de frais, relevés). Tarif autour de 30 à 70 € par mois. ROI en 2 à 4 mois sur la seule saisie pour des volumes supérieurs à 100 pièces mensuelles. Fonctionne en intégration avec la plupart des logiciels comptables (Sage, Cegid, QuickBooks). Moins pertinent si vous cherchez une solution tout-en-un.
- Rossum : solution IA d’extraction de documents orientée entreprises avec des flux complexes (commandes d’achat multi-lignes, formats non standards). Tarif sur devis, généralement à partir de 300 à 500 € par mois. Pertinent pour des PME industrielles ou de distribution avec des volumes élevés et des documents hétérogènes. ROI en 6 à 9 mois selon le volume.
- Qonto : compte professionnel avec rapprochement bancaire automatisé et catégorisation des dépenses par IA. Tarif 9 à 29 € par mois selon le forfait. Pas un logiciel comptable complet, mais une brique de synchronisation bancaire qui alimente les outils comme Pennylane ou Dext. ROI immédiat sur le seul rapprochement si votre banque actuelle n’offre pas d’API comptable.
Les trois critères de sélection qui comptent vraiment :
- Volume de pièces traitées par mois : en dessous de 50 factures, le gain de temps ne couvre pas le coût d’abonnement et de mise en route. Au-dessus de 100 pièces, le ROI est quasi systématique.
- Compatibilité avec le logiciel comptable existant : une intégration API native évite une double saisie et une synchronisation manuelle qui annulent les gains théoriques.
- Localisation des données : vos données comptables sont sensibles au sens du RGPD. Vérifiez où les serveurs sont hébergés et si le sous-traitant signe un accord de traitement des données conforme.
Si vous êtes déjà engagé dans une démarche d’automatisation plus large, notre guide complet de l’automatisation marketing IA pour PME pose le cadre méthodologique qui s’applique aussi au choix d’un outil comptable : partir de l’existant, mesurer vite, ne pas tout déployer en même temps.
Ce qui marche bien avec l’IA comptable
- Saisie de factures fournisseurs en grand volume (100+ pièces/mois)
- Rapprochement bancaire sur des flux réguliers et bien référencés
- Détection des doublons de factures et des montants aberrants
- Prévision de trésorerie sur données historiques complètes (12 mois min.)
- Génération automatique de rapports de bilan pour les réunions de pilotage
Ce qui reste difficile ou risqué
- Traitement des factures photographiées en mauvaise qualité (taux de reconnaissance en chute)
- Rapprochement des paiements groupés et des virements sans référence structurée
- Détection de fraudes sophistiquées sans historique de transactions suffisant
- Prévision de trésorerie fiable avec moins de 12 mois de données synchronisées
- Toute validation légale, signature fiscale ou engagement de responsabilité
Vous voulez savoir quelle automatisation comptable a du sens pour votre PME ?
On analyse votre flux de factures et vos outils actuels, et on vous dit ce qui vaut vraiment le coût.
ChatGPT et l’IA générative en comptabilité : ce que GPT-4 peut réellement faire
La question revient régulièrement chez les dirigeants de PME : «Est-ce que ChatGPT peut faire de la comptabilité ?» La réponse courte est partielle. Elle mérite d’être décomposée.
Ce que ChatGPT fait réellement en comptabilité, sans plugin ni connexion à vos données :
- Rédiger des libellés d’écritures comptables à partir d’une description en langage naturel, utile pour les équipes non formées à la nomenclature des plans comptables.
- Expliquer un poste de bilan en langage courant, interpréter une variation de BFR ou décrire ce que signifie un ratio de liquidité pour un dirigeant non comptable.
- Générer des modèles de tableaux de suivi de trésorerie, de plans de trésorerie prévisionnels ou de rapports de gestion en format texte ou CSV.
- Préparer des questions pour un expert-comptable à partir d’un bilan ou d’un compte de résultat fourni en contexte, gain de temps réel en réunion de clôture.
Ce que ChatGPT ne fait pas, quelle que soit la version :
- Accéder à vos données comptables réelles sans intégration technique (plugin, API, ou copier-coller manuel : qui pose lui-même un problème RGPD).
- Garantir l’exactitude des calculs sur des tableurs complexes : GPT-4 hallucine encore sur des additions en cascade avec conditions imbriquées dans des feuilles de calcul.
- Connaître la réglementation fiscale française à jour : le modèle a une date de coupure de connaissance et ne consulte pas le Bulletin Officiel des Finances Publiques en temps réel.
L’usage le plus pertinent de l’IA générative en comptabilité PME reste l’interface en langage naturel sur vos propres données. Certains outils comme Pennylane commencent à intégrer des fonctions de type «chatbot comptable» qui permettent d’interroger vos données de gestion en français courant. C’est l’architecture RAG (retrieval-augmented generation) appliquée à vos données comptables, pas ChatGPT branché sur votre banque.
Pour comprendre précisément la différence entre prompt engineering, RAG et fine-tuning, notre article sur RAG, fine-tuning et prompt engineering explique les trois approches et leur cas d’usage respectif en contexte PME.
Limites, RGPD et rôle du comptable : ce qui reste sous contrôle humain
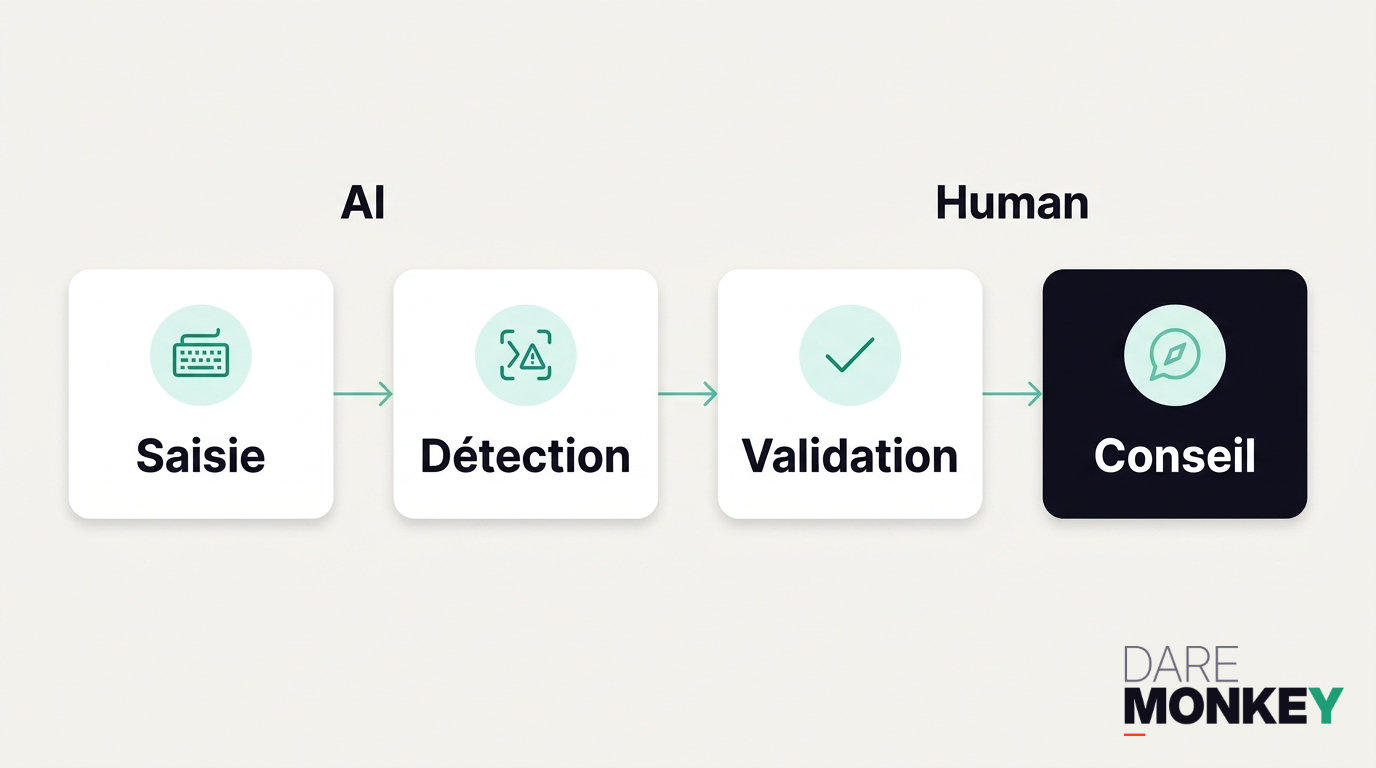
Le RGPD n’est pas une note de bas de page dans un déploiement d’IA comptable. C’est souvent le premier blocage réel des dirigeants qui veulent aller vite.
Vos données comptables contiennent des informations sur vos clients (coordonnées, montants facturés, comportements de paiement), vos fournisseurs et vos salariés (notes de frais, fiches de paie si intégrées). Transmettre ces données à un outil IA en ligne, c’est déclencher un traitement de données personnelles au sens du RGPD.
Les obligations concrètes avant de déployer :
- Accord de traitement des données (DPA) : le fournisseur de l’outil doit signer un Data Processing Agreement précisant qu’il est sous-traitant, pas responsable de traitement. Sans ce document, vous portez seul la responsabilité en cas de fuite.
- Localisation des serveurs : les données comptables doivent être hébergées dans l’UE ou dans un pays reconnu comme offrant un niveau de protection équivalent (transfert standard après Schrems II).
- Registre des traitements : l’utilisation d’un outil IA pour traiter des données de tiers (clients, fournisseurs) doit être documentée dans votre registre RGPD.
Sur la responsabilité juridique : en France, la responsabilité fiscale et comptable reste intégralement celle de l’entreprise et, le cas échéant, de l’expert-comptable signataire. Aucun outil IA ne peut être désigné comme responsable d’une erreur de déclaration. Les outils IA sont des auxiliaires, pas des co-signataires.
L’IA va-t-elle remplacer les comptables ? La question est mal posée. Les tâches à faible valeur ajoutée, saisie, lettrage, relance clients automatique : sont déjà en cours d’absorption. Ce que les outils IA ne peuvent pas faire en 2026 :
- Interpréter une situation fiscale complexe avec ses spécificités sectorielles et historiques.
- Conseiller sur une restructuration ou une opération de haut de bilan.
- Valider et signer les comptes annuels avec engagement de responsabilité professionnelle.
- Représenter l’entreprise devant l’administration fiscale.
Le rôle de l’expert-comptable évolue vers le conseil stratégique, l’analyse de situation et l’accompagnement à la décision, précisément parce que l’IA absorbe la partie mécanique. Les cabinets qui déploient eux-mêmes des outils d’automatisation pour leurs clients, comme notre cas détaillé sur l’automatisation de la relance clients en cabinet comptable : confirment ce glissement vers plus de valeur ajoutée à volume traité constant.
Sur la conduite du changement : le frein principal à l’adoption de l’IA comptable dans une PME n’est pas technique. C’est la résistance des équipes formées sur des processus manuels depuis des années. Un plan réaliste en trois temps :
- Pilote sur un seul flux : saisie des factures fournisseurs uniquement, pendant 2 mois, avec comparaison quantifiée avant/après en heures et en taux d’erreur.
- Formation courte et ciblée : 2 à 4 heures de prise en main sur l’outil retenu, avec un focus sur la validation des champs incertains (pas sur l’IA elle-même).
- Extension progressive : rapprochement bancaire en mois 3, puis alertes anomalies en mois 5 : jamais tout en même temps, sous peine de bloquer l’adoption sur l’ensemble des postes.
Pour aller plus loin sur la logique de déploiement progressif, notre article sur comment automatiser sans se planter détaille la méthode «commencer petit, mesurer vite» qui s’applique aussi bien à la comptabilité qu’au marketing.
Attention
IA comptabilité : l’erreur qui coûte le plus cher
L’erreur la plus fréquente : déployer un outil IA comptable sans vérifier que les données d’entrée sont propres, puis attribuer les erreurs de sortie à «l’IA qui ne fonctionne pas».
Un modèle d’OCR qui reçoit des scans de mauvaise qualité, un algorithme de rapprochement alimenté par des données bancaires non catégorisées et des références de virement inconsistantes : le taux d’automatisation réel sera de 40 à 50 % au lieu de 85 %, et l’outil sera abandonné en 3 mois.
La règle de base : avant d’activer l’IA comptable, passez 2 semaines à normaliser vos flux existants. Définissez une convention de nommage pour vos virements, exigez des PDF typographiques plutôt que des scans photographiques de vos fournisseurs, et synchronisez votre banque via API avant de lancer la première extraction.
L’autre erreur, moins visible, est de transmettre des données comptables à un outil IA sans DPA signé. La conformité RGPD n’est pas optionnelle, et les sanctions de la CNIL sur les traitements non documentés sont réelles pour les PME depuis 2023.
Le regard Daremonkey
L’IA comptable rembourse son abonnement en 6 mois, si vous commencez par les données, pas par l’outil
Dans les déploiements d’automatisation comptable, un schéma revient : les PME qui mesurent un ROI réel ont commencé par auditer la qualité de leurs données d’entrée. Celles qui désinstallent l’outil après 3 mois l’ont installé d’abord, puis ont été déçues par des résultats en deçà des promesses commerciales. Dans mes propres pipelines d’automatisation, un LLM applique une règle fermée environ trois fois sur quatre : tout ce qui se vérifie mécaniquement, comme un calcul de TVA, doit rester dans le logiciel comptable, pas dans un prompt.
L’IA comptable n’est pas un correcteur de mauvaises pratiques documentaires. C’est un amplificateur de processus déjà propres. Si votre comptabilité est en ordre, elle vous fera gagner 5 à 15 heures par mois dès le trimestre suivant la mise en route. Si elle ne l’est pas, l’IA va amplifier le désordre existant.
Notre recommandation concrète : commencez par la saisie OCR sur un seul flux (factures fournisseurs ou notes de frais), mesurez le taux de reconnaissance et le temps de validation sur un mois, puis décidez si vous étendez. Pas de big bang, pas de transformation globale simultanée.
À retenir
- OCR + deep learning : réduit le temps de saisie par facture de 80 %, avec un taux d’erreur résiduel de 1 à 3 % sur des documents de qualité.
- Rapprochement bancaire automatisé : 80 à 90 % des transactions réconciliées sans intervention humaine, à condition que les références de virement soient normalisées.
- Détection d’anomalies : efficace sur les doublons et les fournisseurs fantômes, mais génère 5 à 15 % de faux positifs à calibrer impérativement au démarrage.
- Prévision de trésorerie : fiable à ±5-10 % sur 4 semaines, uniquement avec 12 mois de données historiques synchronisées.
- RGPD et responsabilité juridique : DPA obligatoire, hébergement UE à vérifier, validation légale et signature fiscale toujours humaines.
- ROI réel : 4 à 9 mois pour une PME de 100 factures/mois, conditionné à la qualité des données d’entrée et à un déploiement progressif par flux.
Questions fréquentes
L’IA comptabilité est-elle fiable pour une PME ?
Oui, sur les tâches pour lesquelles elle est conçue : extraction de données de factures, rapprochement bancaire et détection de doublons. Le taux de fiabilité de l’OCR dépasse 95 % sur des documents bien scannés. Le rapprochement bancaire atteint 80 à 90 % d’automatisation sur des flux normalisés. En revanche, la fiabilité chute fortement sur des documents de mauvaise qualité, des flux mal structurés ou des données historiques incomplètes. La fiabilité de l’IA comptable dépend directement de la qualité de vos données d’entrée, pas uniquement de l’outil choisi.
Quelle IA choisir pour la comptabilité d’une PME ?
Pour une PME de 50 à 150 factures mensuelles, Pennylane est le choix le plus complet (saisie, rapprochement, trésorerie, collaboration expert-comptable) avec un ROI observable en 4 à 6 mois. Pour un volume supérieur et des formats hétérogènes, Rossum ou Dext offrent une extraction plus robuste. Qonto est pertinent comme brique bancaire complémentaire, pas comme logiciel comptable autonome. Le critère décisif n’est pas l’outil, c’est son intégration native avec votre logiciel comptable existant.
Est-ce que ChatGPT peut faire de la comptabilité ?
ChatGPT peut expliquer des postes de bilan, rédiger des libellés d’écritures en langage naturel et générer des modèles de tableaux de trésorerie. Il ne peut pas accéder à vos données comptables réelles sans intégration technique, ne garantit pas l’exactitude des calculs en cascade et ne connaît pas la réglementation fiscale française à jour (date de coupure de connaissance). Pour interroger vos propres données en langage naturel, il faut une architecture RAG branchée sur vos fichiers, pas ChatGPT seul.
L’IA va-t-elle remplacer les comptables ?
Non, mais elle redéfinit leur périmètre. Les tâches à forte répétitivité (saisie, lettrage, relance clients) sont en cours d’automatisation. En revanche, l’interprétation d’une situation fiscale complexe, le conseil sur une restructuration, la signature des comptes annuels et la représentation devant l’administration fiscale restent obligatoirement humains. La responsabilité juridique ne peut pas être déléguée à un algorithme. Les cabinets qui adoptent l’IA voient leur volume traitable par comptable augmenter, pas leur effectif diminuer.
Quelles données comptables peut-on transmettre à une IA sans violer le RGPD ?
Vous pouvez transmettre des données comptables à un outil IA à condition que le fournisseur ait signé un Data Processing Agreement (DPA) précisant son statut de sous-traitant, que les serveurs soient hébergés dans l’UE ou dans un pays reconnu comme équivalent, et que ce traitement soit documenté dans votre registre RGPD. Les données de bilan agrégées sans identifiants personnels sont moins sensibles que les données de facturation clients ou les notes de frais salariés. En cas de doute, demandez l’avis de votre délégué à la protection des données ou de votre expert-comptable avant d’activer la synchronisation.
Quel est le ROI réel de l’IA comptable pour une PME ?
Pour une PME traitant 100 factures fournisseurs par mois, le gain de temps sur la seule saisie OCR est de 5 à 7 heures mensuelles. En ajoutant le rapprochement bancaire automatisé, le gain total atteint 8 à 12 heures par mois selon la complexité des flux. Avec un abonnement à un outil comme Pennylane entre 50 et 100 € par mois et un coût horaire d’une assistante comptable autour de 25 à 35 € brut chargé, le ROI est atteint en 4 à 6 mois dans la majorité des cas. Ce calcul suppose que les données d’entrée sont de qualité suffisante pour atteindre les taux d’automatisation annoncés.
Prêt à automatiser votre comptabilité : sans vous planter sur les données ?
On identifie avec vous les flux prioritaires et on vous dit ce qui vaut vraiment le déploiement.